
Publicité
Le Mercredi 11 novembre 2026
Acheter un condo en 2026 : les frais cachés qui peuvent faire exploser votre budget
publié par Vendre.ca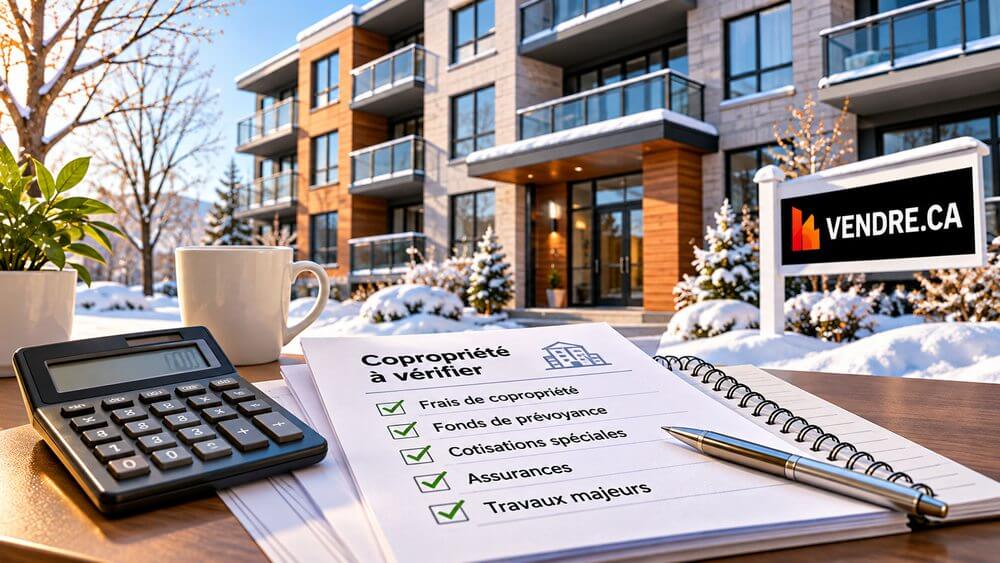
Acheter un condo peut sembler une solution plus abordable qu’une maison unifamiliale. Moins d’entretien extérieur, un prix d’achat parfois inférieur et la possibilité de vivre dans un secteur recherché sont autant d’avantages qui séduisent les acheteurs.
Mais attention : le prix affiché d’un condo ne représente pas nécessairement son coût réel.
Entre les frais de copropriété, les cotisations spéciales, les assurances et les travaux majeurs, certaines dépenses peuvent rapidement faire grimper votre budget.
Avec les nouvelles règles encadrant les copropriétés au Québec, il est plus important que jamais de bien examiner la situation financière d’un immeuble avant d’acheter.
Voici les principaux éléments à vérifier pour éviter les mauvaises surprises.
Les frais de condo : une dépense à ne pas sous-estimer
Lorsqu’on compare plusieurs condos, le prix demandé attire généralement toute l’attention. Pourtant, les frais de copropriété peuvent faire une différence considérable dans le budget mensuel.
Ces frais servent notamment à payer l’entretien des parties communes, le déneigement, les assurances de l’immeuble, les services collectifs et les contributions au fonds de prévoyance.
Prenons l’exemple de deux condos :
- Condo A : 375 000 $, avec des frais de copropriété de 250 $ par mois.
- Condo B : 365 000 $, avec des frais de copropriété de 475 $ par mois.
Le condo B coûte 10 000 $ de moins à l’achat, mais ses frais de copropriété représentent 2 700 $ supplémentaires par année.
Sur cinq ans, cette différence atteint 13 500 $, sans tenir compte des augmentations éventuelles.
Cela ne signifie pas que le condo B est nécessairement moins avantageux. Ses frais pourraient couvrir davantage de services ou refléter une meilleure planification financière.
L’important est de comprendre ce qui est inclus dans les frais et si les montants demandés sont suffisants pour entretenir correctement l’immeuble.
Avant de faire une offre, prenez le temps de comparer les condos à vendre sur Vendre.ca afin d’évaluer les différentes possibilités selon votre budget.
Les cotisations spéciales : la mauvaise surprise des copropriétaires
C’est l’une des dépenses les plus redoutées lorsqu’on possède un condo.
Une cotisation spéciale est une somme supplémentaire demandée aux copropriétaires lorsque le syndicat doit financer certaines dépenses qui ne peuvent pas être couvertes adéquatement par les fonds disponibles.
Par exemple, si la toiture d’un immeuble doit être remplacée et que les sommes accumulées sont insuffisantes, les copropriétaires pourraient devoir contribuer financièrement aux travaux.
Dans certains cas, ces cotisations peuvent représenter plusieurs milliers, voire des dizaines de milliers de dollars par unité.
Imaginez acheter un condo à 400 000 $ et apprendre quelques mois plus tard qu’une cotisation spéciale de 18 000 $ est nécessaire pour réparer le garage souterrain.
Votre budget pourrait rapidement être déséquilibré.
Avant d’acheter, il est donc essentiel de vérifier si des travaux majeurs sont prévus et si des cotisations spéciales ont été discutées, approuvées ou envisagées.
Le fonds de prévoyance : un élément essentiel à vérifier
Le fonds de prévoyance est une réserve financière destinée à payer les réparations majeures et le remplacement des parties communes de l’immeuble.
Il peut notamment servir à financer la réfection d’une toiture, le remplacement des fenêtres communes, certains travaux structuraux ou la modernisation d’équipements importants.
Un fonds insuffisant peut augmenter le risque de cotisations spéciales lorsque des travaux deviennent nécessaires.
Depuis le 14 août 2025, de nouvelles règles québécoises obligent les syndicats de copropriété divise à faire établir un carnet d’entretien et à obtenir une étude du fonds de prévoyance.
Les syndicats existants visés par les dispositions transitoires disposent généralement jusqu’au 15 août 2028 pour obtenir leurs premiers documents conformes.
L’étude permettra notamment de mieux planifier les sommes nécessaires aux travaux majeurs sur une période d’au moins 25 ans.
Pour un acheteur, il devient donc essentiel de s’informer sur l’état du fonds de prévoyance et sur les dépenses importantes à venir.
Les nouvelles règles peuvent influencer les frais de condo
La réforme de la copropriété au Québec vise notamment à améliorer la gestion des immeubles et à réduire les mauvaises surprises financières.
Cependant, elle pourrait aussi entraîner une augmentation des frais dans certaines copropriétés.
Pourquoi?
Parce qu’une étude professionnelle pourrait démontrer que les contributions actuelles sont insuffisantes pour financer les travaux futurs.
Un syndicat qui a longtemps maintenu des frais très bas pourrait devoir augmenter les contributions afin de constituer une réserve adéquate.
Cela signifie qu’un condo affichant aujourd’hui des frais de 200 $ par mois pourrait éventuellement nécessiter des contributions plus importantes.
Il ne faut donc pas automatiquement privilégier les immeubles où les frais sont les plus faibles.
Des frais de condo anormalement bas peuvent parfois être le signe d’un entretien reporté ou d’une planification financière insuffisante.
L’assurance : une autre dépense à prévoir
Lorsqu’on achète un condo, il faut généralement prévoir une assurance personnelle couvrant notamment ses biens, sa responsabilité civile et certaines améliorations apportées à l’unité.
De son côté, le syndicat de copropriété doit assurer l’immeuble conformément aux obligations applicables.
Cependant, les primes d’assurance, les franchises et l’historique des sinistres peuvent influencer les dépenses de la copropriété.
Un immeuble ayant subi plusieurs dégâts d’eau pourrait, par exemple, faire face à des coûts d’assurance plus élevés.
Ces dépenses peuvent éventuellement se répercuter sur les frais de copropriété.
Il est donc important de vérifier les protections d’assurance, les franchises applicables et l’existence du fonds d’autoassurance.
Les documents à demander avant d’acheter
Depuis août 2025, le vendeur d’un condo doit remettre à l’acheteur, en temps utile, une attestation du syndicat sur l’état de la copropriété.
Ce document permet notamment d’obtenir des renseignements sur la situation financière de l’immeuble, les assurances, les sinistres et les travaux importants.
Avant de finaliser votre achat, il est également recommandé d’examiner :
- Les états financiers du syndicat.
- Le budget annuel et les frais de copropriété.
- Les procès-verbaux des assemblées récentes.
- Le carnet d’entretien, lorsqu’il est disponible.
- L’étude du fonds de prévoyance, lorsqu’elle est disponible.
- Les cotisations spéciales votées ou envisagées.
- La déclaration de copropriété et ses règlements.
- Les travaux majeurs prévus dans les prochaines années.
Ces documents peuvent révéler des dépenses importantes qui ne sont pas visibles lors d’une simple visite.
Un condo moins cher peut parfois coûter plus cher
Prenons un autre exemple fictif.
Deux condos comparables sont situés dans le même quartier.
Le premier est affiché à 350 000 $, mais l’immeuble nécessite des réparations majeures et son fonds de prévoyance est insuffisant.
Le deuxième est offert à 370 000 $, mais la copropriété possède une meilleure réserve financière et dispose d’un plan d’entretien documenté.
À première vue, le premier condo semble plus avantageux.
Pourtant, si une cotisation spéciale de 25 000 $ devient nécessaire, l’économie réalisée à l’achat pourrait disparaître rapidement.
Avant de choisir, il est donc préférable de comparer non seulement les prix demandés, mais également l’état des immeubles et leur situation financière.
Vous pouvez notamment explorer les propriétés à vendre à Montréal sur Vendre.ca pour vous faire une idée des prix affichés dans différents secteurs.
Condo neuf ou condo existant : lequel présente le moins de risques?
Un condo neuf peut sembler rassurant puisqu’il nécessite généralement moins de réparations immédiates.
Cependant, il faut être prudent avec les frais de copropriété annoncés au départ.
Dans un nouvel immeuble, les budgets initiaux peuvent ne pas refléter toutes les dépenses qui apparaîtront au fil des années.
À l’inverse, une copropriété plus ancienne peut offrir un historique financier plus complet et permettre de mieux évaluer les dépenses récurrentes.
Dans les deux cas, il est important de vérifier les documents disponibles, la qualité de la gestion et les obligations financières des copropriétaires.
L’âge de l’immeuble ne suffit pas à déterminer si un condo représente un bon investissement.
Comment éviter les mauvaises surprises?
Avant d’acheter un condo, il est préférable d’établir un budget qui tient compte de toutes les dépenses liées à la propriété.
En plus des versements hypothécaires, prévoyez les taxes municipales et scolaires, les frais de copropriété, l’assurance personnelle et une réserve financière pour les dépenses imprévues.
Il est également important de prendre le temps d’analyser les documents du syndicat et de poser des questions sur les travaux futurs.
Une copropriété bien administrée, qui planifie ses dépenses et entretient adéquatement son immeuble, peut représenter un choix plus rassurant à long terme.
Acheter un condo en 2026 : regardez au-delà du prix affiché
Acheter un condo peut être une excellente façon de devenir propriétaire, particulièrement pour ceux qui souhaitent limiter certaines responsabilités d’entretien ou vivre dans un secteur central.
Cependant, le véritable coût d’un condo ne se limite jamais au prix d’achat.
Les frais de copropriété, les cotisations spéciales, les assurances et les travaux majeurs peuvent avoir un impact considérable sur votre budget.
Avant de faire une offre, posez-vous trois questions essentielles :
Les frais de copropriété sont-ils raisonnables et suffisants? L’immeuble dispose-t-il d’une planification financière adéquate? Et suis-je prêt à faire face à une dépense imprévue?
En prenant le temps de vérifier ces éléments, vous pourrez faire un choix plus éclairé et réduire le risque de mauvaises surprises.
Pour commencer vos recherches, découvrez les condos et autres propriétés à vendre sur Vendre.ca et comparez les possibilités offertes partout au Québec.
Parce qu’en immobilier, le condo le moins cher à l’achat n’est pas toujours celui qui vous coûtera le moins cher à long terme.
Du même auteur
L’impact des projets d’infrastructure sur les prix de l’immobilier au Québec
Chronique
18 novembre 2024
Vendre.ca
Vendre.ca : La façon intelligente d’acheter, vendre et investir en immobilier au Québec
Chronique
21 mai 2025
Vendre.ca
Courtier, notaire, inspecteur : qui sont vos alliés pour un premier achat sans stress ?
Chronique
18 septembre 2025
Vendre.ca
Publicité